Domain hdhp.de kaufen?
Wir ziehen mit dem Projekt
hdhp.de um.
Sind Sie am Kauf der Domain
hdhp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hdhp.de kaufen?
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für Überschwemmungen
Top-Angebote
Produkte zum Begriff Überschwemmungen:
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 3000€Geräteschutz bis 3.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 3.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Obstgehölze vertragen Überschwemmungen?
Einige Obstgehölze, die Überschwemmungen vertragen können, sind zum Beispiel Weiden, Pappeln und Erlen. Diese Bäume sind an feuchte Standorte angepasst und können für kurze Zeit im Wasser stehen. Bei länger anhaltenden Überschwemmungen kann es jedoch zu Schäden kommen. Es ist daher wichtig, die richtige Sorte und den richtigen Standort für Obstgehölze in Überschwemmungsgebieten zu wählen. **
-
Wo treten Überschwemmungen auf?
Wo treten Überschwemmungen auf? Überschwemmungen können an vielen Orten auftreten, insbesondere in Gebieten mit hohem Niederschlag oder in der Nähe von Flüssen, Seen oder Küsten. Auch in städtischen Gebieten mit schlechter Entwässerung können Überschwemmungen auftreten. Klimawandel und extreme Wetterereignisse können ebenfalls das Risiko von Überschwemmungen erhöhen. Es ist wichtig, sich über potenzielle Überschwemmungsgebiete in der eigenen Region zu informieren und Vorsorgemaßnahmen zu treffen. **
-
Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
-
Wie können sich Menschen vor Überschwemmungen schützen? Was sind die Hauptursachen für Überschwemmungen?
Menschen können sich vor Überschwemmungen schützen, indem sie Deiche bauen, Rückhaltebecken anlegen und Hochwasserschutzmaßnahmen ergreifen. Hauptursachen für Überschwemmungen sind starke Regenfälle, Schneeschmelze und Sturmfluten, die zu einem Anstieg des Wasserpegels führen können. Zudem können auch menschliche Eingriffe wie Entwaldung und Bebauung von Überschwemmungsgebieten zu verstärkten Überschwemmungen führen. **

Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
Top-Angebote
Produkte zum Begriff Überschwemmungen:
-
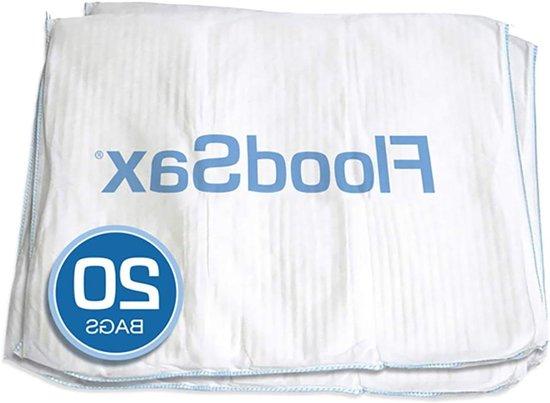
Selbstaufblasende Sandsäcke - Wasserspeichernde Säcke - Bekämpfung von Überschwemmungen - Einsatzbereit in 3 Minuten - 20 Stück - WeißSchützen Sie Ihr Haus effektiv vor Überschwemmungen mit diesen revolutionären, sich selbst aufblasenden Säcken. Jeder kompakte Sack verwandelt sich in nur drei Minuten in eine leistungsstarke Barriere, die bis zu 5,8 Liter Wasser aufnehmen kann und so Schäden an Ihrem Haus verhindert. Ideal für Notfälle und zur vorbeugenden Nutzung. Diese innovativen Säcke sind Ihre erste Verteidigungslinie gegen alle Arten von Wasserproblemen. Verwenden Sie sie, um Türöffnungen, Fenster und andere anfällige Stellen bei drohenden Überschwemmungen abzudichten. Sie eignen sich auch perfekt, um Leckagen von Warmwasserbereitern, gerissenen Rohren, undichten Toiletten oder beschädigten Sprinkleranlagen in Kellern und Wohnräumen aufzufangen. Die Säcke sind sowohl für den Innen- als auch für den Außenbereich geeignet und bieten einen hervorragenden Schutz vor Süß- und Salzwasser. Mit einer beeindruckenden Haltbarkeit von 10 Jahren und einem einzigartigen 9-teiligen Design, das eine optimale Stapelbarkeit ermö629,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HEAT Intelligenter Wlan-wassersensor Zur Erkennung Von Überschwemmungen Und Leckagen Mit 90 Cm Kabel, App-benachrichtigung Und Alarmfunktion, Kompatibel Mit Ifttt, Batteriebetriebener Wassermelder Für Küch1. Der Wassersensor verbindet sich per WLAN mit der App und ermöglicht so die Fernsteuerung. Ein 70 dB lauter Alarm schützt Ihr Zuhause und Ihr Eigentum vor Wasserschäden. 2. Die Verbindung mit Ihrem 2,4-GHz-WLAN ist in wenigen Schritten hergestellt. Ob im Büro, auf Geschäftsreise oder unterwegs – Sie erhalten Benachrichtigungen und können die Aktivität des Sensors in der App verfolgen. 3. Das 90 cm lange Sensorkabel und die LED-Anzeige zeigen den Betriebsstatus an. Eine Batteriestandsanzeige mit Warnung bei niedrigem Batteriestand ist ebenfalls vorhanden. Der Sensor wird mit 2 AAA-Batterien betrieben (nicht im Lieferumfang enthalten). 4. Die Installation ist einfach und werkzeuglos. Dank der mitgelieferten Klebefläche lässt sich der Sensor problemlos in Bad, Küche, Wohnzimmer usw. anbringen. 5. Hochwertige Materialien, eine exzellente Verarbeitung und kompakte Abmessungen sorgen für eine platzsparende und unauffällige Installation. Spezifikation: Der Wassersensor verbindet sich per WLAN mit der App und ermöglicht so die Fernsteuerung und den Empfang von Benachrichtigungen – egal ob im Büro, auf Geschäftsreise oder unterwegs. Ausgestattet mit einem 90 cm langen Sensorkabel, lässt sich der Sensor dank Klebefläche einfach an der gewünschten Stelle anbringen. Einfache Bedienung und maximaler Komfort beim Schutz Ihres Zuhauses und Ihres Eigentums vor Wasserschäden. Funktionen: Der Wassersensor verbindet sich per WLAN mit der App, die eine Fernsteuerung ermöglicht. Ein 70 dB lauter Alarmton schützt Ihr Zuhause und Ihr Eigentum vor Wasserschäden. Die Verbindung mit Ihrem 2,4-GHz-WLAN ist in wenigen Schritten hergestellt. Ob im Büro, auf Geschäftsreise oder unterwegs – Sie erhalten Benachrichtigungen und können die Aktivität der drahtlosen Sensoren in der App verfolgen. Das 90 cm lange Sensorkabel verfügt über eine LED-Anzeige für den Betriebsstatus. Eine Batteriestandsanzeige mit Warnung bei niedrigem Batteriestand ist ebenfalls vorhanden. Der Sensor wird mit 2 AAA-Batterien betrieben (nicht im Lieferumfang enthalten). Die Installation ist einfach und werkzeuglos. Dank der Klebefläche lässt sich der Sensor problemlos in Bad, Küche, Wohnzimmer usw. anbringen. Hochwertige Materialien, eine exzellente Verarbeitung und die kompakte Größe machen ihn extrem platzsparend und unauffällig. Spezifikationen: Material: ABS + Elektronische Bauteile Farbe: Weiß Funkfrequenz: 2,4 GHz–2,484 GHz Funkprotokoll: IEEE 802.11b/g/n Sendeleistung: 802.11b: 17 dBmz ± 2 dBm bei 1 Mbit/s 802.11g: 15 dBmz ± 2 dBm bei 54 Mbit/s 802.11n: 13 dBmz ± 2 dBm bei MCS7_HT20 Empfangsempfindlichkeit: 802.11b: -91 dBmz bei 11 Mbit/s 8 % PER 802.11g: -75 dBmz bei 54 Mbit/s 10 % PER 802.11n: -72 dBmz bei MCS7_HT20 10 % PER Vektorfehler (EVM): 802.11b: < 35 % 802.11g: -28dBmmax. 802.11n: -28dBmmax.@MCS7_HT20 Betriebstemperatur: -10℃~40℃ Lagertemperatur: -20℃~60℃ Relative Luftfeuchtigkeit: 8%~80% Summerstrom: 115mA Summerlautstärke: 70+ dB App: Smart Life Stromversorgung: 2 x AAA-Batterien...36,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Obstgehölze vertragen Überschwemmungen?
Einige Obstgehölze, die Überschwemmungen vertragen können, sind zum Beispiel Weiden, Pappeln und Erlen. Diese Bäume sind an feuchte Standorte angepasst und können für kurze Zeit im Wasser stehen. Bei länger anhaltenden Überschwemmungen kann es jedoch zu Schäden kommen. Es ist daher wichtig, die richtige Sorte und den richtigen Standort für Obstgehölze in Überschwemmungsgebieten zu wählen. **
-
Wo treten Überschwemmungen auf?
Wo treten Überschwemmungen auf? Überschwemmungen können an vielen Orten auftreten, insbesondere in Gebieten mit hohem Niederschlag oder in der Nähe von Flüssen, Seen oder Küsten. Auch in städtischen Gebieten mit schlechter Entwässerung können Überschwemmungen auftreten. Klimawandel und extreme Wetterereignisse können ebenfalls das Risiko von Überschwemmungen erhöhen. Es ist wichtig, sich über potenzielle Überschwemmungsgebiete in der eigenen Region zu informieren und Vorsorgemaßnahmen zu treffen. **
Ähnliche Suchbegriffe für Überschwemmungen
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 3000€Geräteschutz bis 3.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 3.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 8000€Geräteschutz bis 8.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 8.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...719,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
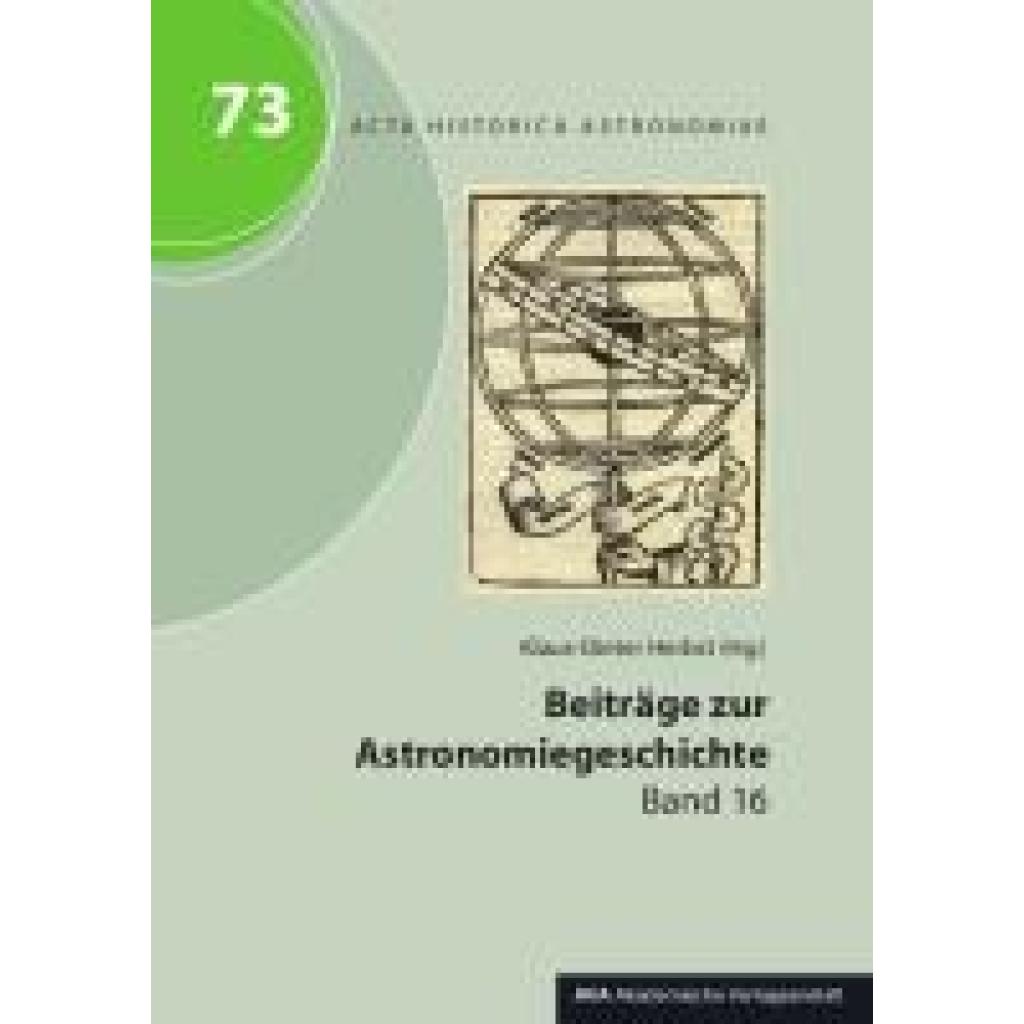
Beiträge zur AstronomiegeschichteBeiträge zur Astronomiegeschichte , Die Beiträge dieses Bandes behandeln Themen aus der Astronomiegeschichte von der Frühen Neuzeit bis zum 21. Jahrhundert, wobei auch literaturwissenschaftliche und buchgeschichtlichphilologische Bezüge hergestellt werden. Vorgestellt werden verschiedene Briefe, darunter die Korrespondenz von Galileo Galilei mit Erzherzog Leopold V. Von Österreich-Tirol. Analysiert werden ein Kepler-Manuskript des Schriftstellers Berthold Auerbach und verschiedene Ausgaben von Schapherders Kalender um 1500. In einem weiteren Beitrag wird die Geschichte einer verschollen geglaubten Druckschrift von Christoph Rothmann rekonstruiert. Ferner stehen im Mittelpunkt von Beiträgen der Astronom Johann Carl Gottlieb Schulze in Berlin sowie die zahlreichen Besucher bei William und Caroline Herschel in Bath, Datchet, Clary Hall und Slough. Gewürdigt werden die Astrophysiker Edward Barnard und Max Wolf sowie Hans Kienle. Detailliert beschrieben werden die astronomische Uhr im St. Annen-Museum zu Lübeck, die historischen Ausmessungen der optischen Gläser der Instrumentenbauer Peter und John Dollond sowie das Navigatioens-Boeck des Johann Jürgen Schultz aus Kappeln. Kurzbeiträge, Nachrufe und Rezensionen beschließen den Band. , Getriebekasten > Sport-Getriebe , Erscheinungsjahr: 20241030, Titel der Reihe: Acta Historica Astronomiae#73#, Redaktion: Herbst, Klaus-Dieter, Seitenzahl/Blattzahl: 474, Keyword: Astronomiegeschichte; Astronomischer Kalender; Astrophysik; Briefwechsel; Galileo Galilei; Gelehrter Briefwechsel, Fachschema: Wissenschaftsgeschichte (Naturwissenschaften), Fachkategorie: Geschichte der Naturwissenschaften~Astronomie, Raum und Zeit, Warengruppe: HC/Astronomie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 25, Gewicht: 6260, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,32,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
-
Wie können sich Menschen vor Überschwemmungen schützen? Was sind die Hauptursachen für Überschwemmungen?
Menschen können sich vor Überschwemmungen schützen, indem sie Deiche bauen, Rückhaltebecken anlegen und Hochwasserschutzmaßnahmen ergreifen. Hauptursachen für Überschwemmungen sind starke Regenfälle, Schneeschmelze und Sturmfluten, die zu einem Anstieg des Wasserpegels führen können. Zudem können auch menschliche Eingriffe wie Entwaldung und Bebauung von Überschwemmungsgebieten zu verstärkten Überschwemmungen führen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.