Domain hdhp.de kaufen?
Wir ziehen mit dem Projekt
hdhp.de um.
Sind Sie am Kauf der Domain
hdhp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hdhp.de kaufen?
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Wie hoch ist die Selbstbeteiligung bei Ihrer Kfz-Versicherung? Gibt es Möglichkeiten, die Selbstbeteiligung zu reduzieren?
Die Selbstbeteiligung bei meiner Kfz-Versicherung beträgt 500 Euro. Es gibt die Möglichkeit, die Selbstbeteiligung durch Abschluss einer Zusatzversicherung zu reduzieren. Einige Versicherungen bieten auch die Option einer erhöhten Selbstbeteiligung gegen niedrigere Beiträge an. **
Ähnliche Suchbegriffe für BASI-KFZ-105-Radkralle
Top-Angebote
Produkte zum Begriff BASI-KFZ-105-Radkralle:
-
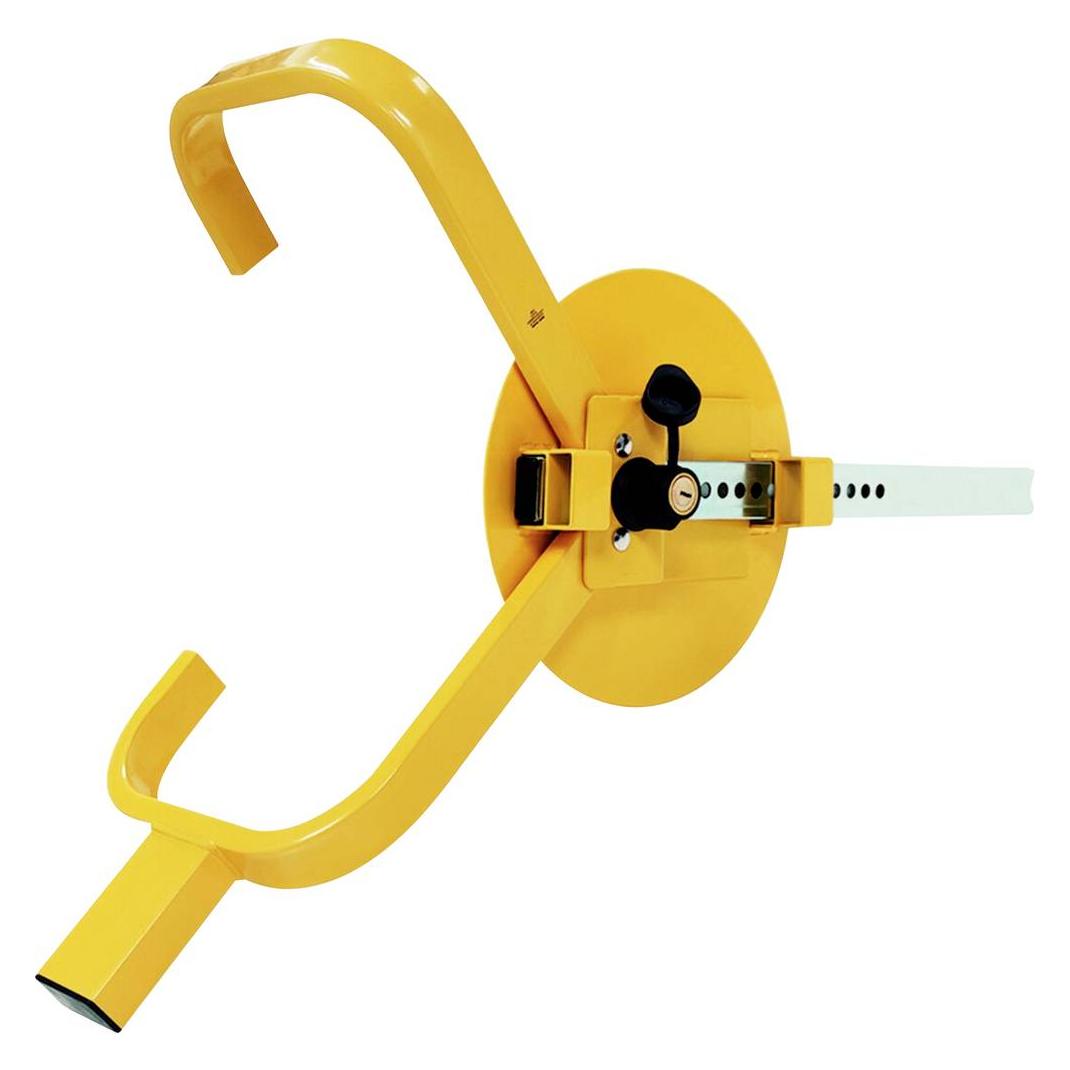
Basi KFZ 111 Radkralle KFZ 111Ein sicherer Diebstahl-Schutz - die universell einsetzbare Radkralle verhindert das unerwünschte Wegfahren Ihres Fahrzeugs. Die Wegfahrsperre kann bei allen Fahrzeugen eingesetzt werden egal ob, PKW, LWS oder Wohnmobile. Geeignet ist die Diebstahlsicherung für Räder von 13 - 17 Zoll und einer maximalen Reifenbreite von 215 mm. Geschlossen wird die Diebstahlsicherung durch das angebrachte Schloss. Die Lieferung er inklusive 2 Schlüssel.51,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **
-
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
-
Warum 105?
Es gibt keine spezifische Bedeutung für die Zahl 105. Es könnte sich um eine zufällige Zahl handeln, die keine besondere Bedeutung hat. Es könnte auch eine Referenz zu etwas sein, das außerhalb des Kontextes der Frage liegt. Ohne weitere Informationen ist es schwierig, eine genaue Antwort zu geben. **
-
Wie hoch ist die übliche Selbstbeteiligung bei einer Kfz-Versicherung? Wann lohnt es sich, eine höhere Selbstbeteiligung zu wählen?
Die übliche Selbstbeteiligung bei einer Kfz-Versicherung beträgt zwischen 150 und 1.000 Euro. Es lohnt sich eine höhere Selbstbeteiligung zu wählen, wenn man bereit ist, im Schadensfall einen größeren Betrag selbst zu tragen, um dadurch die monatlichen Versicherungsbeiträge zu senken. Allerdings sollte man bedenken, dass im Schadensfall auch eine höhere Selbstbeteiligung fällig wird. **

Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
Top-Angebote
Produkte zum Begriff BASI-KFZ-105-Radkralle:
-
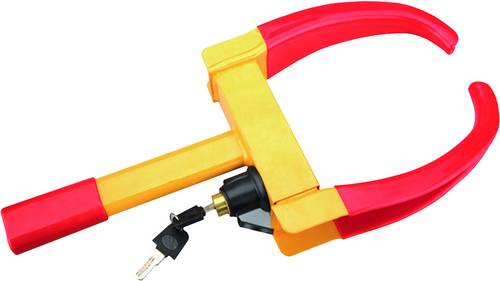
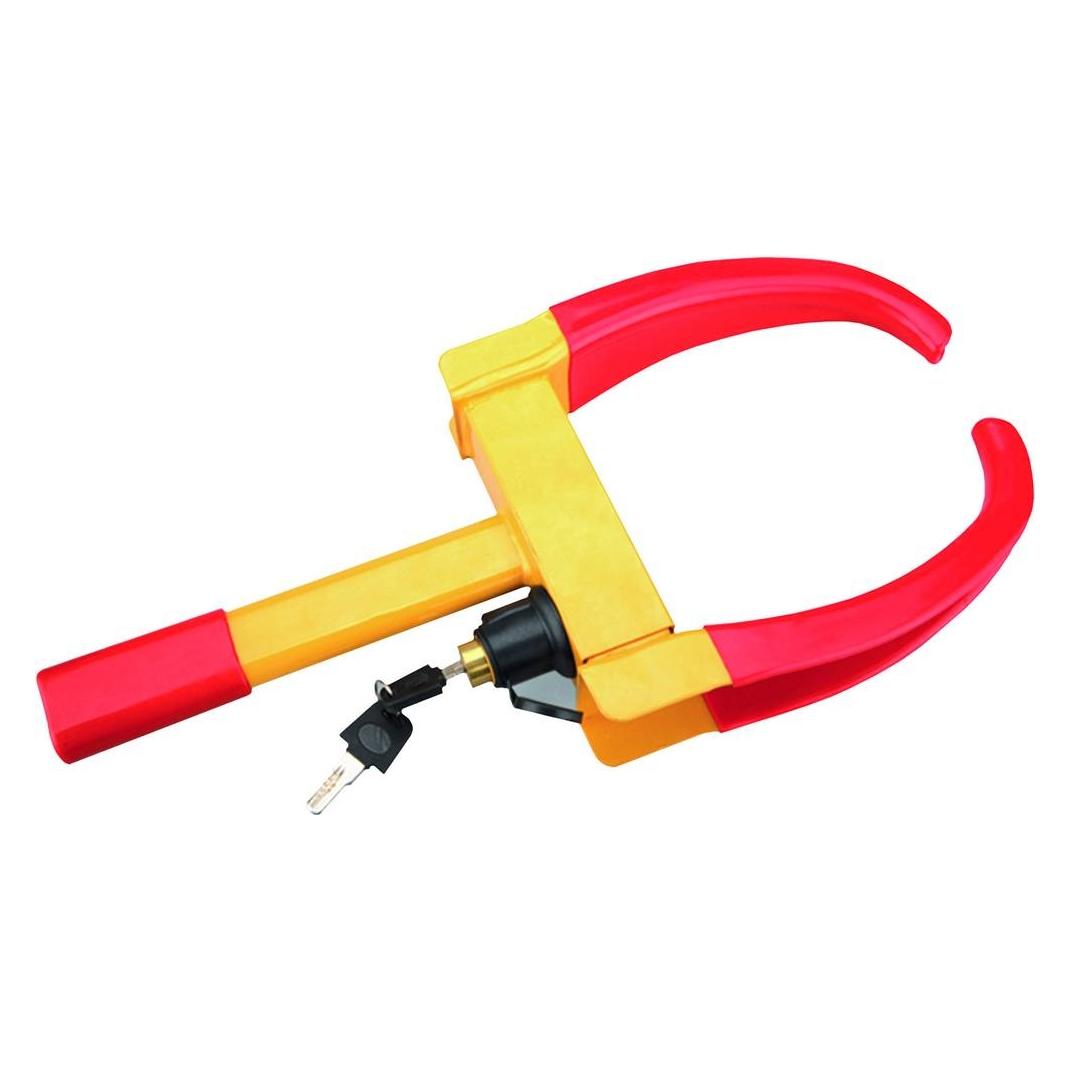
Basi KFZ 105 - RadkralleBASI Radkralle inkl. 2 Schlüssel Typ 0004-0105Schnell montierbare Parkkralle für alle gänigen Räder, zur Diebstahlsicherung von z.B. Autos, Pkw, LKW, Wohnmobilen, Wohnwagen usw. Das Radschloss wird einfach von vorne in das Rad eingehakt und mit einem Bolzen verriegelt. Die montierte Kralle schützt nicht nur das Fahrzeug vor Diebstahl, sondern schreckt auch Fahrzeugdiebe ab. MerkmaleUniverselle Diebstahlsicherung aus gehärtetem Stahl mit KunststoffüberzugDie rote / gelbe Farbe ist von außen gut sichtbar und dienst perfekt als Abschreckung vor DiebenFür Räder mit einer Breite von 19 - 27 cmBei nichtbenutzung lässt sich die Radkralle gut im Fahrzeug verstauenDie Radkralle ist mit einem Zylinderschloss ausgestattet (zwei Schlüssel sind im Lieferumfang enthalten)Technische DatenMaterial: Gehärteter StahlÜberzug aus Kunststoff / GummiFarbe Rot / GelbSpannbereich 19 - 27 cmGewicht 2 kgLieferumfangRadkralle2x Sicherheitsschlüssel34,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Basi KFZ 105 Radkralle Mobil einsetzbarEin sicherer Diebstahl-Schutz - die universell einsetzbare Radkralle verhindert das unerwünschte Wegfahren Ihres Fahrzeugs. Die Wegfahrsperre kann bei allen Fahrzeugen eingesetzt werden egal ob, PKW, LWS oder Wohnmobile. Geschlossen wird die Diebstahlsicherung durch das angebrachte Schloss. Die Lieferung er inklusive 2 Schlüssel. Das Material ist aus gehärteten Stahl mit Kunststoff Überzug.28,75 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Basi KFZ 111 Radkralle KFZ 111Ein sicherer Diebstahl-Schutz - die universell einsetzbare Radkralle verhindert das unerwünschte Wegfahren Ihres Fahrzeugs. Die Wegfahrsperre kann bei allen Fahrzeugen eingesetzt werden egal ob, PKW, LWS oder Wohnmobile. Geeignet ist die Diebstahlsicherung für Räder von 13 - 17 Zoll und einer maximalen Reifenbreite von 215 mm. Geschlossen wird die Diebstahlsicherung durch das angebrachte Schloss. Die Lieferung er inklusive 2 Schlüssel.51,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie hoch ist die Selbstbeteiligung bei Ihrer Kfz-Versicherung? Gibt es Möglichkeiten, die Selbstbeteiligung zu reduzieren?
Die Selbstbeteiligung bei meiner Kfz-Versicherung beträgt 500 Euro. Es gibt die Möglichkeit, die Selbstbeteiligung durch Abschluss einer Zusatzversicherung zu reduzieren. Einige Versicherungen bieten auch die Option einer erhöhten Selbstbeteiligung gegen niedrigere Beiträge an. **
-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **
-
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
Ähnliche Suchbegriffe für BASI-KFZ-105-Radkralle
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herner, Anton: Kfz-Elektrik, ElektronikKfz-Elektrik, Elektronik , Die Systeme moderner Kfz-Fahrzeuge erfahren einen zunehmenden Grad der Vernetzung. Die verschiedenen Themenbereiche dieses Fachbuchs sind dem aktuellen Stand der Technik angepasst und an der betrieblichen Praxis orientiert. Dieses Buch deckt die elektrischen und elektronischen Systeme des Kfz-Techniker-Handwerks ab und bietet somit ein umfangreiches Nachschlagewerk. Folgende Themen werden behandelt: Datenbussysteme Bordnetzmanagement und -strukturen Elektronische Motor- und Getriebesteuerung Elektrische und elektrifizierte Antriebe Fahrdynamische Regelsysteme Lichtsysteme Elektronische Einparkhilfen Systeme der Sicherheits- und Komfortelektronik Integrierte Fahrerinformations- und Assistenzsysteme Autonomes Fahren Elektrische Grundlagen und Grundgrößen Schaltpläne Messwerterfassung mit dem Multimeter Messen mit dem Oszilloskop Grundlagen der digitalen Signalübertragung Steuern und Regeln Sensoren und Aktoren , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 202302, Produktform: Leinen, Titel der Reihe: Die Meisterprüfung##, Autoren: Herner, Anton~Riehl, Hans-Jürgen, Abbildungen: zahlreiche Abbildungen, Keyword: 12-Volt-Bordnetz; Airbag; Aktor; Alternative Antriebe; Autonomes Fahren; Bordnetzmanagement; Bordnetzstrukturen; Brennstoffzellenantrieb; CAN-Bus; Datenaustausch Kfz; Datenbus; Diebstahlschutz; Digitale Signalübertragung; Elektrische Grundgrößen; Elektrische Grundlagen; Elektronische Einparkhilfe; Elektronische Getriebesteuerung; Elektronische Motorsteuerung; Fahrdynamische Regelsysteme; Fahrerassistenzsysteme; Fahrzeugbatterie; Fahrzeuggenerator; FlexRay; Hochvoltsysteme; Hybridsysteme; Komfortelektronik; LIN-Bus; Lambda-Regelung; Lichtsysteme; MOST-Bus; Messwerterfassung; Multimeter; Navigationssystem; On-Board-Diagnose; Oszilloskop; Reedkontakt; Reifendruckkontrollsysteme, Fachschema: Elektrik~Elektronik / Auto~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Technologie, Fachkategorie: Wartung und Instandhaltung von Fahrzeugen und Handbuch~Maschinenbau und Werkstoffe~Technologie, allgemein, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Kfz-Handwerk, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 826, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 245, Breite: 184, Höhe: 42, Gewicht: 1903, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 24606979,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum 105?
Es gibt keine spezifische Bedeutung für die Zahl 105. Es könnte sich um eine zufällige Zahl handeln, die keine besondere Bedeutung hat. Es könnte auch eine Referenz zu etwas sein, das außerhalb des Kontextes der Frage liegt. Ohne weitere Informationen ist es schwierig, eine genaue Antwort zu geben. **
-
Wie hoch ist die übliche Selbstbeteiligung bei einer Kfz-Versicherung? Wann lohnt es sich, eine höhere Selbstbeteiligung zu wählen?
Die übliche Selbstbeteiligung bei einer Kfz-Versicherung beträgt zwischen 150 und 1.000 Euro. Es lohnt sich eine höhere Selbstbeteiligung zu wählen, wenn man bereit ist, im Schadensfall einen größeren Betrag selbst zu tragen, um dadurch die monatlichen Versicherungsbeiträge zu senken. Allerdings sollte man bedenken, dass im Schadensfall auch eine höhere Selbstbeteiligung fällig wird. **
-
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **
-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.