Domain hdhp.de kaufen?
Wir ziehen mit dem Projekt
hdhp.de um.
Sind Sie am Kauf der Domain
hdhp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hdhp.de kaufen?
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für Windfester
Top-Angebote
Produkte zum Begriff Windfester:
-
SPRINTIS Kundenstopper A1, silber, doppelseitiger Plakataufsteller mit Wassertank, windfester Gehwegaufsteller Innen- und geschützter Außenbereich, für Plakate 59,4 x 84,1 cm, AluminiumWindfester , doppelseitiger Kundenstopper STORM-STOP Lite A1 silber mit 32 mm Aluminium-Klapprahmen , abgerundeten Ecken und UV-beständiger Antireflexfolie für den geschützten Außenbereich. Mit Wassertank als Standfuß für sehr hohe Standfestigkeit. Durch integrierte Rollen mobil einsetzbar. ; Der windfeste, doppelseitige Kundenstopper STORM-STOP Lite A1 in silber ist ein hochwertiges Werbedisplay, das speziell für den Einsatz bei Wind entwickelt wurde. Mit seinem robusten 32-mm-Aluminium-Klapprahmen und den abgerundeten Ecken für ein geringeres Verletzungsrisiko bietet er nicht nur hohe Stabilität, sondern auch eine ansprechende Optik. Durch den Wassertank als Standfuß bietet der Kundenstopper auch bei windigen Bedingungen eine außergewöhnliche Standfestigkeit. Der Standfuß ist zudem mit Rollen ausgestattet, so dass der Kundenstopper nach Ladenschluss schnell und unkompliziert verstaut werden kann. Der Kundenstopper ist mit einer UV-beständigen Antireflexfolie ausgestattet, die auch bei direkter Sonneneinstrahlung für eine klare und gut lesbare Präsentation Ihrer Werbebotschaft sorgt. Hier einige Merkmale und Vorteile des windfesten, doppelseitigen Kundenstoppers STORM-STOP Lite A1: * Doppelseitige Präsentationsfläche für maximale Werbewirkung * Robuster 32-mm-Aluminium-Klapprahmen für Stabilität und Langlebigkeit * Silberfarbener Aluminium-Wechselrahmen für beidseitige Plakate im Format DIN A1 (594 x 841 mm) * Abgerundete Ecken für ein professionelles und modernes Erscheinungsbild und ein geringes Verletzungsrisiko * UV-beständige Antireflexfolie für klare und gut lesbare Werbebotschaften * Wassertank als Standfuß für sehr hohe Standfestigkeit * Integrierte Rollen für einfache Mobilität und FlexibilitätDer windfeste, doppelseitige Kundenstopper STORM-STOP Lite A1 ist ideal für den Einsatz vor Geschäften, Restaurants, Messen und Veranstaltungen im geschützten Außenbereich. Mit diesem hochwertigen Werbedisplay können Sie Ihre Botschaft wirkungsvoll präsentieren und die Aufmerksamkeit potenzieller Kunden auf sich ziehen. Ob Sie auf Sonderangebote aufmerksam machen, Ihre Marke bewerben oder wichtige Informationen vermitteln möchten, dieser Kundenstopper bietet Ihnen eine zuverlässige und flexible Lösung.105,79 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
VIVANNO 2 Wandaschenbecher Edelstahl - Abschließbarer Außenaschenbecher V2A Wand-Ascher für den Außenbereich, wetterfest, rostfreier Aschebehälter mit 2 Liter Volumen, idealer Windfester Garten-AscherVIVANNO 2 Wandaschenbecher Edelstahl - Abschließbarer Außenaschenbecher V2A Wand-Ascher für den Außenbereich, wetterfest, rostfreier Aschebehälter mit 2 Liter Volumen, idealer Windfester Garten-Ascher. WANDASCHENBECHER: Der dezente edle outdoor Aschenbecher ist schnell mit 4 Schrauben an einer Wand befestigt. (Schrauben nicht inklusive) SCHNELL ENTLEERT: Mit dem enthaltenen Kantschlüssel kann das Aschebehältnis schnell geleert werden. Der Aschenbecher muss dafür nicht von der Wand gelöst werden. Einfach Eimer drunter, Behältnis öffnen, fertig. WINDFEST: Da der Wandascher fest verschraubt ist gewinnt er gegenüber dem stabilsten Standaschenbecher in Sachen Windfestigkeit. EDELSTAHL: Der Standascher ist aus robustem V2A Edelstahl (DIN 1.4301) und damit rostfrei, frostsicher und wetterfest. Ideal für draußen. GRÖSSE: 8 x 35 cm (Durchmesser x Höhe) - 12 cm (Ausladung) - 15 cm (Höhe Halterung) - 2 L Füllmenge Farbe:Silber98,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
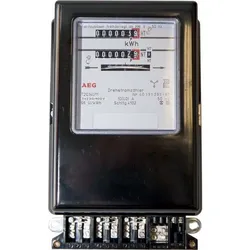
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Welche Beiträge erhält die Krankenkasse?
Welche Beiträge erhält die Krankenkasse? Die Krankenkasse erhält Beiträge von ihren Versicherten, die in Form von monatlichen Beiträgen gezahlt werden. Diese Beiträge dienen dazu, die Kosten für medizinische Leistungen und Behandlungen der Versicherten zu decken. Zudem erhält die Krankenkasse Beiträge vom Arbeitgeber, der einen Teil der Beiträge für seine Mitarbeiter übernimmt. Darüber hinaus erhält die Krankenkasse auch Zuschüsse vom Staat, um die Finanzierung des Gesundheitssystems sicherzustellen. Insgesamt bilden diese Beiträge die Einnahmen der Krankenkasse, aus denen sie ihre Ausgaben bestreitet. **


Welche Leistungen deckt die Krankenkasse ab und wie kann ich meine Beiträge möglichst effizient nutzen?
Die Krankenkasse deckt in der Regel medizinisch notwendige Leistungen ab, wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Um Ihre Beiträge effizient zu nutzen, sollten Sie regelmäßig Vorsorgeuntersuchungen in Anspruch nehmen, gesundheitsfördernde Maßnahmen wie Sportkurse nutzen und sich über Bonusprogramme informieren, die zusätzliche Leistungen bieten. **
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Top-Angebote
Produkte zum Begriff Windfester:
-
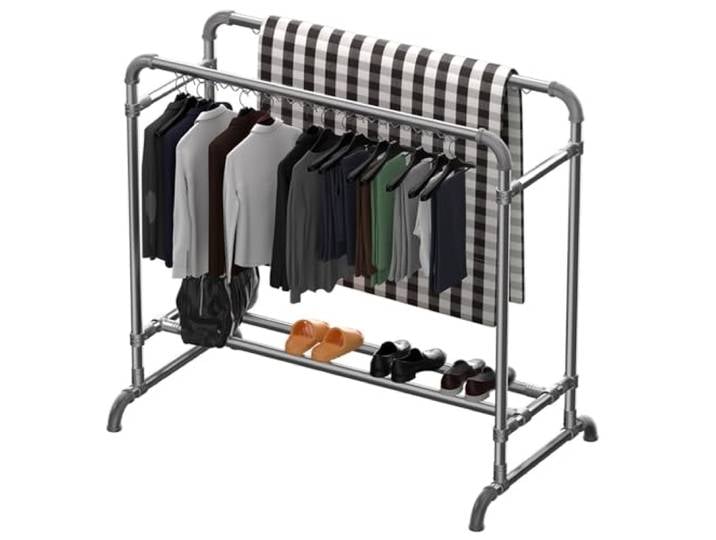
WPPTNSFY Schwerlast Metall Kleiderständer mit Windfester Haken, Garderobenständer mit Doppelstangen, Maximale Belastung 400kg, für Waschküche Innen und Außen L:1.6/2M<p>Der <strong>WPPTNSFY Schwerlast Metall Kleiderständer</strong> ist die ideale Lösung für alle, die eine robuste und vielseitige Möglichkeit zum Trocknen ihrer Wäsche suchen. Mit einer maximalen Belastung von <strong>400 kg</strong> bietet dieser Garderobenständer aus strapazierfähigem Stahl mit verzinkter Oberfläche eine außergewöhnliche Stabilität und Langlebigkeit. Der Durchmesser der Stangen beträgt 2,5 cm, was für zusätzliche Festigkeit sorgt.</p><p>Die zwei Hängestangen mit Längen von <strong>1,6 m</strong> und <strong>2 m</strong> ermöglichen eine große Trocknungsfläche, die ausreichend Platz für Bettdecken, Laken, Teppiche und sogar große Steppdecken bietet. Der Abstand von 60 cm zwischen den Stangen sorgt dafür, dass die Kleidung nebeneinander aufgehängt werden kann, was ein <strong>faltenfreies Trocknen</strong> ermöglicht. Zudem sind die Stangen mit winddichten Haken ausgestattet, die verhindern, dass die Wäsche weggeblasen oder zusammengepresst wird.</p><p>Ein weiteres Highlight ist die <strong>höhenverstellbare</strong> Konstruktion, die es dir erlaubt, die Querstangen je nach Länge der Kleidung anzupassen. Die untere Ablage kann zudem für das Trocknen von Schuhen und kleineren Kleidungsstücken genutzt werden. Die Montage des Kleiderständers gestaltet sich unkompliziert und kann in etwa 30 Minuten erfolgen, unterstützt durch hilfreiche Installationsvideos.</p><p>Ob in der Waschküche, im Schlafzimmer oder im Freien – der WPPTNSFY Kleiderständer ist die perfekte Wahl für effizientes Trocknen und Aufbewahren deiner Wäsche.</p>89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SPRINTIS Kundenstopper A1, schwarz, doppelseitiger Plakataufsteller mit Wassertank, windfester Gehwegaufsteller Innen- und geschützter Außenbereich, für Plakate 59,4 x 84,1 cm, AluminiumWindfester , doppelseitiger Kundenstopper STORM-STOP Lite A1 schwarz mit 32 mm Aluminium-Klapprahmen , abgerundeten Ecken und UV-beständiger Antireflexfolie für den geschützten Außenbereich. Mit Wassertank als Standfuß für sehr hohe Standfestigkeit. Durch integrierte Rollen mobil einsetzbar. ; Der windfeste, doppelseitige Kundenstopper STORM-STOP Lite A1 in schwarz ist ein hochwertiges Werbedisplay, das speziell für den Einsatz bei Wind entwickelt wurde. Mit seinem robusten 32-mm-Aluminium-Klapprahmen und den abgerundeten Ecken für ein geringeres Verletzungsrisiko bietet er nicht nur hohe Stabilität, sondern auch eine ansprechende Optik. Durch den Wassertank als Standfuß bietet der Kundenstopper auch bei windigen Bedingungen eine außergewöhnliche Standfestigkeit. Der Standfuß ist zudem mit Rollen ausgestattet, so dass der Kundenstopper nach Ladenschluss schnell und unkompliziert verstaut werden kann. Der Kundenstopper ist mit einer UV-beständigen Antireflexfolie ausgestattet, die auch bei direkter Sonneneinstrahlung für eine klare und gut lesbare Präsentation Ihrer Werbebotschaft sorgt. Hier einige Merkmale und Vorteile des windfesten, doppelseitigen Kundenstoppers STORM-STOP Lite A1: * Doppelseitige Präsentationsfläche für maximale Werbewirkung * Robuster 32-mm-Aluminium-Klapprahmen für Stabilität und Langlebigkeit * Schwarzer Aluminium-Wechselrahmen für beidseitige Plakate im Format DIN A1 (594 x 841 mm) * Abgerundete Ecken für ein professionelles und modernes Erscheinungsbild und ein geringes Verletzungsrisiko * UV-beständige Antireflexfolie für klare und gut lesbare Werbebotschaften * Wassertank als Standfuß für sehr hohe Standfestigkeit * Integrierte Rollen für einfache Mobilität und FlexibilitätDer windfeste, doppelseitige Kundenstopper STORM-STOP Lite A1 ist ideal für den Einsatz vor Geschäften, Restaurants, Messen und Veranstaltungen im geschützten Außenbereich. Mit diesem hochwertigen Werbedisplay können Sie Ihre Botschaft wirkungsvoll präsentieren und die Aufmerksamkeit potenzieller Kunden auf sich ziehen. Ob Sie auf Sonderangebote aufmerksam machen, Ihre Marke bewerben oder wichtige Informationen vermitteln möchten, dieser Kundenstopper bietet Ihnen eine zuverlässige und flexible Lösung.105,79 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
SPRINTIS Kundenstopper A1, silber, doppelseitiger Plakataufsteller mit Wassertank, windfester Gehwegaufsteller Innen- und geschützter Außenbereich, für Plakate 59,4 x 84,1 cm, AluminiumWindfester , doppelseitiger Kundenstopper STORM-STOP Lite A1 silber mit 32 mm Aluminium-Klapprahmen , abgerundeten Ecken und UV-beständiger Antireflexfolie für den geschützten Außenbereich. Mit Wassertank als Standfuß für sehr hohe Standfestigkeit. Durch integrierte Rollen mobil einsetzbar. ; Der windfeste, doppelseitige Kundenstopper STORM-STOP Lite A1 in silber ist ein hochwertiges Werbedisplay, das speziell für den Einsatz bei Wind entwickelt wurde. Mit seinem robusten 32-mm-Aluminium-Klapprahmen und den abgerundeten Ecken für ein geringeres Verletzungsrisiko bietet er nicht nur hohe Stabilität, sondern auch eine ansprechende Optik. Durch den Wassertank als Standfuß bietet der Kundenstopper auch bei windigen Bedingungen eine außergewöhnliche Standfestigkeit. Der Standfuß ist zudem mit Rollen ausgestattet, so dass der Kundenstopper nach Ladenschluss schnell und unkompliziert verstaut werden kann. Der Kundenstopper ist mit einer UV-beständigen Antireflexfolie ausgestattet, die auch bei direkter Sonneneinstrahlung für eine klare und gut lesbare Präsentation Ihrer Werbebotschaft sorgt. Hier einige Merkmale und Vorteile des windfesten, doppelseitigen Kundenstoppers STORM-STOP Lite A1: * Doppelseitige Präsentationsfläche für maximale Werbewirkung * Robuster 32-mm-Aluminium-Klapprahmen für Stabilität und Langlebigkeit * Silberfarbener Aluminium-Wechselrahmen für beidseitige Plakate im Format DIN A1 (594 x 841 mm) * Abgerundete Ecken für ein professionelles und modernes Erscheinungsbild und ein geringes Verletzungsrisiko * UV-beständige Antireflexfolie für klare und gut lesbare Werbebotschaften * Wassertank als Standfuß für sehr hohe Standfestigkeit * Integrierte Rollen für einfache Mobilität und FlexibilitätDer windfeste, doppelseitige Kundenstopper STORM-STOP Lite A1 ist ideal für den Einsatz vor Geschäften, Restaurants, Messen und Veranstaltungen im geschützten Außenbereich. Mit diesem hochwertigen Werbedisplay können Sie Ihre Botschaft wirkungsvoll präsentieren und die Aufmerksamkeit potenzieller Kunden auf sich ziehen. Ob Sie auf Sonderangebote aufmerksam machen, Ihre Marke bewerben oder wichtige Informationen vermitteln möchten, dieser Kundenstopper bietet Ihnen eine zuverlässige und flexible Lösung.105,79 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
VIVANNO 2 Wandaschenbecher Edelstahl - Abschließbarer Außenaschenbecher V2A Wand-Ascher für den Außenbereich, wetterfest, rostfreier Aschebehälter mit 2 Liter Volumen, idealer Windfester Garten-AscherVIVANNO 2 Wandaschenbecher Edelstahl - Abschließbarer Außenaschenbecher V2A Wand-Ascher für den Außenbereich, wetterfest, rostfreier Aschebehälter mit 2 Liter Volumen, idealer Windfester Garten-Ascher. WANDASCHENBECHER: Der dezente edle outdoor Aschenbecher ist schnell mit 4 Schrauben an einer Wand befestigt. (Schrauben nicht inklusive) SCHNELL ENTLEERT: Mit dem enthaltenen Kantschlüssel kann das Aschebehältnis schnell geleert werden. Der Aschenbecher muss dafür nicht von der Wand gelöst werden. Einfach Eimer drunter, Behältnis öffnen, fertig. WINDFEST: Da der Wandascher fest verschraubt ist gewinnt er gegenüber dem stabilsten Standaschenbecher in Sachen Windfestigkeit. EDELSTAHL: Der Standascher ist aus robustem V2A Edelstahl (DIN 1.4301) und damit rostfrei, frostsicher und wetterfest. Ideal für draußen. GRÖSSE: 8 x 35 cm (Durchmesser x Höhe) - 12 cm (Ausladung) - 15 cm (Höhe Halterung) - 2 L Füllmenge Farbe:Silber98,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
Ähnliche Suchbegriffe für Windfester
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Welche Beiträge erhält die Krankenkasse?
Welche Beiträge erhält die Krankenkasse? Die Krankenkasse erhält Beiträge von ihren Versicherten, die in Form von monatlichen Beiträgen gezahlt werden. Diese Beiträge dienen dazu, die Kosten für medizinische Leistungen und Behandlungen der Versicherten zu decken. Zudem erhält die Krankenkasse Beiträge vom Arbeitgeber, der einen Teil der Beiträge für seine Mitarbeiter übernimmt. Darüber hinaus erhält die Krankenkasse auch Zuschüsse vom Staat, um die Finanzierung des Gesundheitssystems sicherzustellen. Insgesamt bilden diese Beiträge die Einnahmen der Krankenkasse, aus denen sie ihre Ausgaben bestreitet. **
-
Welche Leistungen deckt die Krankenkasse ab und wie kann ich meine Beiträge möglichst effizient nutzen?
Die Krankenkasse deckt in der Regel medizinisch notwendige Leistungen ab, wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Um Ihre Beiträge effizient zu nutzen, sollten Sie regelmäßig Vorsorgeuntersuchungen in Anspruch nehmen, gesundheitsfördernde Maßnahmen wie Sportkurse nutzen und sich über Bonusprogramme informieren, die zusätzliche Leistungen bieten. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.